۲۳ آبان ۱۴۰۵ - ۱۵:۲۱
استیکینگ ارز دیجیتال چه تفاوتی با سپرده بانکی دارد و سود آن از کجا میآید؟
دو سرمایهگذاری ممکن است نرخ بازده مشابهی داشته باشند، اما سود آنها از یک مسیر به دست نیاید. مقایسه استیکینگ با سپرده بانکی از همین تفاوت آغاز میشود؛ تفاوتی که بر منشأ درآمد، شرایط برداشت و ریسک سرمایهگذاری اثر میگذارد.
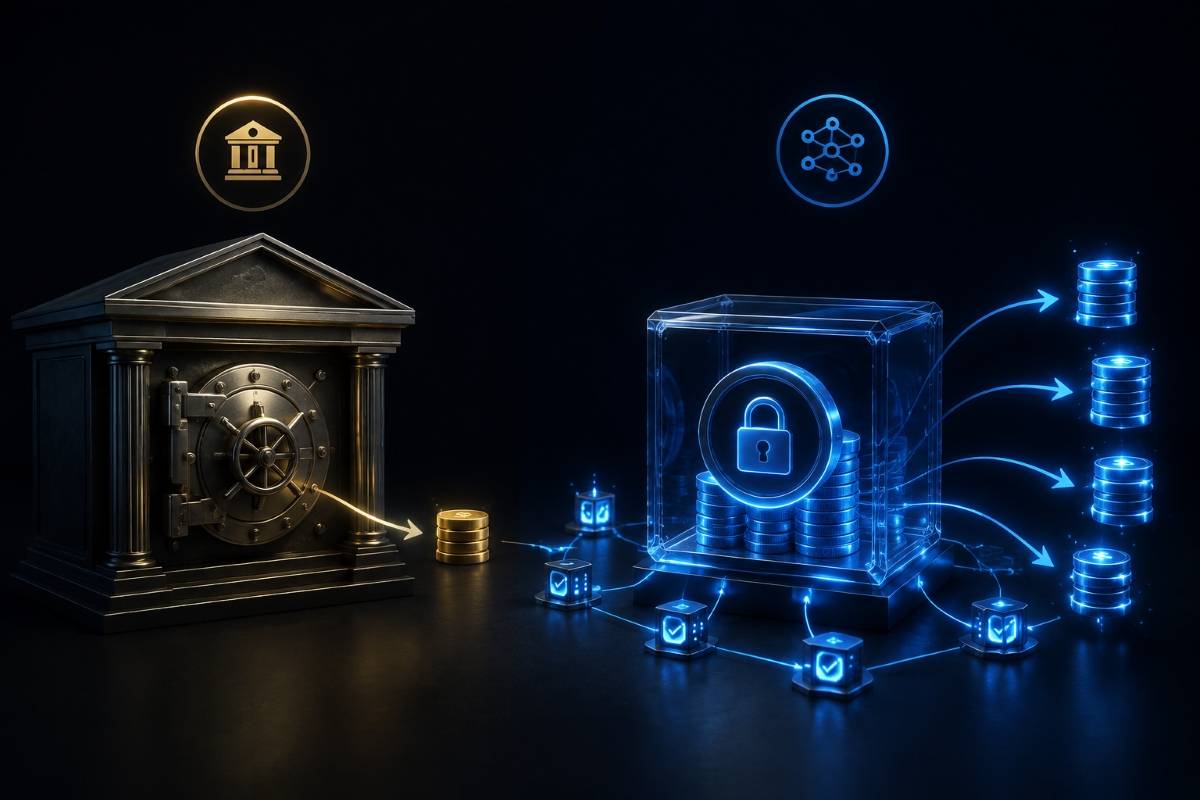
وقتی فرد قصد فروش رمزارز خود را ندارد، ممکن است بهجای نگهداری صرف، گزینههایی مانند استیکینگ را بررسی کند. با این حال، درصد بازده اعلامشده تمام ماجرا نیست. این پاداش از کجا میآید، چه عواملی بر مقدار آن اثر میگذارند و سرمایهگذار در مقابل دریافت آن چه محدودیتها و ریسکهایی را میپذیرد؟ پاسخ به این پرسشها از شناخت سازوکار استیکینگ آغاز میشود و به انتخاب روش متناسب با شرایط سرمایهگذار میرسد.
یک تفاوت بنیادی؛ استیکینگ به عملکرد شبکه گره خورده است
کسی که بخشی از سرمایه خود را در بانک سپردهگذاری میکند و کسی که مقداری رمزارز را استیک میکند، در ظاهر کار مشابهی انجام میدهند؛ دارایی را برای مدتی کنار میگذارند و انتظار بازده دارند. همین شباهت باعث میشود استیکینگ گاهی با سپردهگذاری بانکی مقایسه شود، در حالی که منشا بازده و ساختار این دو فعالیت متفاوت است.
در سپردههای بانکی، رابطهای قراردادی میان سپردهگذار و نهاد مالی شکل میگیرد و سود بر اساس مقررات و شرایط سپرده محاسبه میشود. در استیکینگ بومی شبکههای بلاکچینی، موضوع متفاوت است. دارایی در سازوکاری مشارکت میکند که به ثبت تراکنشها، اعتبارسنجی و تامین امنیت شبکه مربوط میشود.
برخی شبکههای بلاکچینی، مانند اتریوم، از سازوکار «اثبات سهام» استفاده میکنند. در این روش، اعتبارسنجها با اختصاص دارایی به شبکه در فرایند بررسی و تایید اطلاعات مشارکت میکنند. دارایی اختصاص یافته نیز بخشی از پشتوانه اقتصادی عملکرد درست اعتبارسنج است و شبکه طبق قواعد خود برای انجام این وظایف پاداش در نظر میگیرد.
بنابراین، در استیکینگ مبتنی بر اثبات سهام، پاداش صرف نگهداری رمزارز نیست، بلکه به مشارکت در سازوکار شبکه مربوط میشود. این تفاوت، مبنای اصلی تمایز استیکینگ شبکهای از سپرده بانکی است؛ هرچند همه محصولاتی که با عنوان استیکینگ عرضه میشوند، لزوما از همین سازوکار پیروی نمیکنند.
پاداش شبکه چگونه به بازده سرمایهگذار تبدیل میشود؟
در شبکههای مبتنی بر اثبات سهام، اعتبارسنجها در مقابل انجام وظایفی مانند تایید تراکنشها و مشارکت در ایجاد بلوکهای جدید پاداش دریافت میکنند. بسته به قواعد هر شبکه، این پاداش میتواند از محل انتشار واحدهای جدید رمزارز، بخشی از کارمزدهای شبکه یا ترکیبی از منابع تعیینشده در پروتکل تامین شود.
اگر دارنده رمزارز مستقیما اعتبارسنج نباشد، ممکن است از طریق مشارکت غیرمستقیم در این فرایند سهمی از پاداش دریافت کند. در چنین شرایطی، میزان دریافتی او علاوه بر قواعد شبکه، میتواند تحت تاثیر هزینههای اجرایی و سهم ارائهدهنده خدمات قرار بگیرد.
نرخ استیکینگ یک عدد جدا از شرایط شبکه نیست
تعداد مشارکتکنندگان، میزان دارایی اختصاص یافته به اعتبارسنجی، عملکرد اعتبارسنجها و قواعد توزیع پاداش از عواملی هستند که میتوانند بر نرخ بازده استیکینگ شبکهای اثر بگذارند.
برای نمونه، در برخی شبکهها با تغییر مجموع داراییهای استیک شده، سهم پاداش مشارکتکنندگان نیز تغییر میکند. همچنین عملکرد نامناسب یک اعتبارسنج ممکن است به از دست رفتن بخشی از پاداش یا اعمال جریمه منجر شود.
به همین دلیل، نرخ بازده استیکینگ بومی را نباید مانند نرخ از پیش تعیین شده یک سپرده مدتدار بانکی در نظر گرفت. عددی که امروز برای بازده شبکه نمایش داده میشود، ممکن است در دورههای بعد تغییر کند.
آیا بازده اعلامشده توسط پلتفرم همان پاداش شبکه است؟
نکته مهم این است که همه سرویسهایی که با عنوان استیکینگ معرفی میشوند، لزوما پاداش خود را مستقیما از اعتبارسنجی شبکه دریافت نمیکنند. برخی پلتفرمها محصولات بازدهی رمزارزی را نیز با این عنوان عرضه میکنند و ممکن است نرخ پاداش آنها بر اساس شرایط همان سرویس تعیین شود.
برای نمونه، بیتکوین از سازوکار اثبات کار استفاده میکند و تتر نیز بهخودیخود دارایی مورد استفاده برای اعتبارسنجی یک شبکه اثبات سهام نیست. بنابراین، اگر طرحی با عنوان استیکینگ برای این داراییها ارائه شود، نمیتوان بازده آن را بدون بررسی سازوکار طرح، پاداش مستقیم اعتبارسنجی شبکه دانست.
این تمایز هنگام مقایسه نرخها اهمیت دارد. ممکن است یک سرویس برای دوره مشخصی نرخ ثابتی اعلام کند، اما ثابتبودن نرخ قراردادی به معنای یکسانبودن منشأ بازده با پاداش شبکه یا تضمین حفظ ارزش سرمایه نیست. برای ارزیابی چنین طرحی باید مشخص باشد پاداش از چه فعالیتی ایجاد میشود و پرداخت آن تابع چه شرایطی است.
نرخ بالاتر همیشه به معنای انتخاب بهتر نیست
وقتی دو گزینه استیکینگ کنار هم قرار میگیرند، معمولا اولین معیار مقایسه درصد بازده است. عدد بزرگتر در نگاه اول جذابتر به نظر میرسد، اما برای ارزیابی اقتصادی باید دید این بازده در مقابل چه محدودیتها و ریسکهایی به دست میآید.
دو طرح ممکن است نرخهای متفاوتی داشته باشند، اما از نظر مدت درگیر ماندن دارایی، امکان برداشت، هزینهها و نوع ریسک یکسان نباشند. به همین دلیل، مقایسه آنها بدون درنظرگرفتن شرایط استفاده از سرمایه میتواند گمراه کننده باشد.
بازده رمزارزی را باید همراه با ارزش خود دارایی دید
وقتی پاداش به همان رمزارز یا دارایی مرتبط با آن پرداخت میشود، افزایش تعداد واحدهای دریافتی فقط بخشی از نتیجه اقتصادی است. ارزش بازاری این واحدها نیز اهمیت دارد و ممکن است در طول دوره تغییر کند.
برای مثال، فرض کنید فردی ۱۰۰ واحد از یک رمزارز را استیک کرده و در پایان دوره ۵ واحد پاداش دریافت کرده است. اگر قیمت آن رمزارز در همین مدت ۲۰ درصد کاهش یافته باشد، با وجود افزایش تعداد واحدها به ۱۰۵، ارزش کل دارایی نسبت به ابتدای دوره ۱۶ درصد کمتر خواهد بود. این مثال فرضی نشان میدهد رشد تعداد رمزارزها لزوما به معنای افزایش ارزش سرمایه نیست.
بنابراین، بازده اعلامشده به واحد رمزارز را باید از بازده ریالی یا دلاری سرمایه جدا کرد. نوسان قیمت دارایی پایه میتواند بخشی از پاداش دریافتی را خنثی کند یا حتی به زیان کلی سرمایهگذار منجر شود.
مدت نگهداری و شرایط برداشت بر نقدشوندگی اثر میگذارند
دو فرصت استیکینگ ممکن است نرخهای نزدیکی داشته باشند، اما از نظر دسترسی به سرمایه شرایط متفاوتی ایجاد کنند. در بعضی روشها امکان برداشت زودتر وجود دارد و در برخی دیگر، آزادسازی دارایی به پایان یک دوره مشخص یا طیشدن فرایند خروج از شبکه وابسته است.
این تفاوت زمانی اهمیت پیدا میکند که سرمایهگذار به دارایی خود نیاز داشته باشد. ممکن است در دوره قفل بودن سرمایه، شرایط بازار تغییر کند و فرد نتواند در زمان دلخواه رمزارز خود را بفروشد یا جابهجا کند.
در نتیجه، مدت نگهداری و شرایط برداشت را نمیتوان جزئیاتی کماهمیت در کنار نرخ بازده دانست. هزینه فرصت ناشی از محدودیت دسترسی به سرمایه نیز بخشی از ارزیابی اقتصادی استیکینگ است.
روش استیکینگ همانقدر مهم است که نرخ آن
شیوه مشارکت نیز بر نوع ریسک اثر میگذارد. در استیکینگ مستقیم، سرمایهگذار با الزامات فنی اعتبارسنجی و در برخی شبکهها با خطر جریمه ناشی از عملکرد نامناسب روبهرو است. در استخرهای استیکینگ، وابستگی به عملکرد گردانندگان استخر و در بعضی ساختارها ریسک قرارداد هوشمند مطرح میشود.
در سرویسهای واسط یا متمرکز، شرایط متفاوت است. سرمایهگذار بخشی از فرایند را به ارائه دهنده خدمت واگذار میکند و در مقابل باید ریسک طرف مقابل، نحوه نگهداری دارایی، شرایط برداشت و شفافیت سازوکار پرداخت پاداش را بررسی کند.
این تفاوتها نشان میدهند هیچ روشی صرفا به دلیل نرخ بالاتر، انتخاب مناسبتری نیست. برای انتخاب بهترین روش استیک ارز دیجیتال باید میزان بازده را در کنار ریسکهای اجرایی، شرایط دسترسی به سرمایه و مسئولیتهایی سنجید که هر روش برای دارنده رمزارز ایجاد میکند.
انتخاب روش استیکینگ به هدف سرمایهگذار بستگی دارد
انتخاب میان روشهای استیکینگ فقط به مشخصات طرحها محدود نمیشود؛ شرایط و برنامه مالی سرمایهگذار نیز اهمیت دارد. روشی که برای نگهداری بلندمدت یک دارایی مناسب به نظر میرسد، ممکن است برای فردی که به نقدشوندگی سریع نیاز دارد، انتخاب مطلوبی نباشد.
نوع رمزارز، میزان سرمایه، مدت موردنظر برای نگهداری و احتمال نیاز به برداشت، معیارهایی هستند که باید پیش از ورود به هر طرح مشخص شوند. این معیارها کمک میکنند انتخاب از مقایسه نرخها فراتر برود و با نیاز واقعی سرمایهگذار هماهنگ شود.
افق نگهداری، اولویتهای متفاوتی ایجاد میکند
برای فردی که احتمال میدهد در آینده نزدیک به دارایی خود نیاز پیدا کند، زمان آزادسازی سرمایه اهمیت زیادی دارد. چنین فردی ممکن است ترجیح دهد در مقابل نرخ بازده کمتر، امکان برداشت سریعتر یا انعطاف بیشتری در مدیریت دارایی داشته باشد.
در مقابل، کسی که از ابتدا قصد نگهداری بلندمدت یک رمزارز را دارد، ممکن است محدودیت زمانی بیشتری را بپذیرد. البته افق طولانی سرمایهگذاری، ریسک نوسان قیمت یا ریسکهای مربوط به روش استیکینگ را از بین نمیبرد.
میزان سرمایه نیز بر این تصمیم اثر دارد. اختصاص بخش کوچکی از سبد دارایی به یک طرح با اختصاص سهم عمده سرمایه به همان طرح یکسان نیست. هرچه سهم دارایی درگیر بیشتر باشد، محدودیت برداشت یا بروز مشکل در اجرای طرح میتواند تاثیر بیشتری بر وضعیت مالی فرد بگذارد.
بعد از انتخاب معیارها، مسیر اجرا باید ساده و روشن باشد
پس از مشخصشدن هدف سرمایهگذاری، نوبت به بررسی شرایط اجرای آن میرسد. در این مرحله، سرمایهگذار باید بتواند نرخ پاداش، مدت طرح، شرایط لغو یا برداشت و نحوه دریافت بازده را پیش از تصمیمگیری مشاهده و مقایسه کند.
دسترسی به سرویسهای استیکینگ ارز دیجیتال در یک بستر متمرکز میتواند مشاهده طرحهای موجود و مقایسه دورهها و شرایط آنها را سادهتر کند. با این حال، سهولت استفاده از یک سرویس جای بررسی منشا پاداش، تعهدات ارائه دهنده و ریسکهای احتمالی را نمیگیرد.
انتخاب آگاهانه زمانی شکل میگیرد که سرمایهگذار علاوه بر دانستن نرخ بازده، بداند دارایی او در چه شرایطی قرار میگیرد و چگونه میتواند در پایان دوره یا در شرایط پیشبینینشده به آن دسترسی پیدا کند.
استیکینگ باید بخشی از مدیریت دارایی باشد، نه تصمیمی صرفا براساس سود
استیکینگ بهتر است تصمیمی جدا از سایر بخشهای سبد سرمایهگذاری نباشد. فردی که بخشی از رمزارز خود را وارد یک طرح میکند، باید بداند چه مقدار از سرمایهاش برای معامله، جابهجایی یا تامین نیازهای احتمالی در دسترس باقی میماند.
از این زاویه، استیکینگ یکی از ابزارهای مدیریت دارایی رمزارزی است، نه جایگزینی برای برنامهریزی مالی. نرخ بازده ممکن است توجه سرمایهگذار را جلب کند، اما تناسب آن با نقدشوندگی موردنیاز، ترکیب سبد و میزان ریسکپذیری اهمیت بیشتری در تصمیم نهایی دارد.
قرارگرفتن خدمات استیکینگ در کنار امکانات خرید، فروش و نگهداری رمزارز نیز میتواند پیگیری بخشهای مختلف دارایی را سادهتر کند. برای نمونه، در صرافی ارز دیجیتال کیف پول من سرویس استیکینگ در کنار خدمات معامله و نگهداری رمزارز ارائه میشود. با این حال، مناسببودن هر طرح باید براساس شرایط همان دارایی، دوره سرمایهگذاری و نیازهای فرد سنجیده شود.
در نهایت، پرسش اصلی فقط این نیست که یک طرح استیکینگ چه درصدی بازده دارد؛ مهمتر آن است که این بازده از چه سازوکاری ایجاد میشود، چه ریسکهایی در مقابل آن وجود دارد و دارایی تا چه اندازه در دسترس سرمایهگذار باقی میماند. پاسخ به این پرسشها تصویر دقیقتری از تفاوت استیکینگ با سپرده بانکی و جایگاه آن در مدیریت سرمایه ارائه میدهد.
گزارش خطا
آخرین اخبار