۰۵ آبان ۱۴۰۵ - ۱۱:۳۶
چشمزخم تنشها به بورس تهران
15 دقیقه نخست معاملات بورس تهران
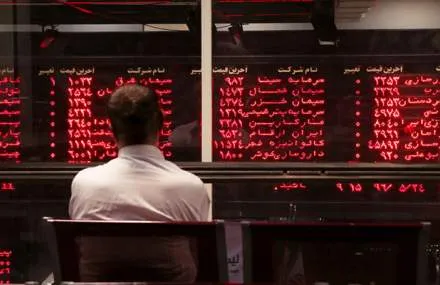
به گزارش ایران اکونومیست؛ بورس تهران معاملات سومین روز هفته را متعادل و با افزایش تقاضای بهتری آغاز کرد و در 15 دقیقه نخست با تحرکات مثبت در نمادهای پالایشی و سبزپوش شدن بیش از 70% از نمادهای بازار، رشد 110 هزار واحدی برای شاخص کل رقم خورد.
بورس تهران معاملات سومین روز هفته را متعادل و با افزایش تقاضای بهتری آغاز کرد و در 15 دقیقه نخست با تحرکات مثبت در نمادهای پالایشی و سبزپوش شدن بیش از 70% از نمادهای بازار، رشد 110 هزار واحدی برای شاخص کل رقم خورد. اما با گذر از نیمساعت نخست بازار، رفتهرفته فروشندههای بیشتری در بازار حاضر شدند و از آنجا که طرف تقاضا مردد بود و انرژی کافی نداشت، تا حدودی در برابر عرضهکنندگان تسلیم شد و لذا با سرخپوش شدن 53% از نمادها، نیمی از رشد روزانه شاخص کل کاسته شد و این دماسنج در نهایت 0.7% از رشد روزانه خود را حفظ کرد. ارزش معاملات حدود 38 همت بود و رقمی بالغ بر 900 میلیارد تومان ورود پول حقیقی رقم خورد.
بازار دوشنبه شروع بهتر از انتظاری داشت اما در مثبتها عرضهها بالا بود و این مساله نشان میدهد که در عین اینکه بازار در منفیها خریداران خوبی دارد اما مثبتها را موقتی میبیند و کوتاهمدتیها نیز در قامت فروش حاضر میشوند. به نظر میرسد بعد از فشار فروشی که در نیمه نخست هفته تجربه کردیم، بازار نیمه دوم هفته را به شکل نوسانی پیش ببرد تا اولا گزارشهای ماهانه منتشر شود و ثانیا فضای سیاسی کمی روشن شود. اما اگر بخواهیم کارنامهای جامع از تحولات مثبت و محرکهای بنیادی روزهای اخیر تدوین کنیم، به فهرست اثرگذار هفتبندی زیر میرسیم که نقشه راه نیمه دوم سال بازار را روشنتر میکند.
1) رالی دلار توافقی و چشمانداز نرخ تسعیر
نخستین محرک کلیدی، تحولات بازار ارز و به طور مشخص «دلار توافقی» است. طی یک ماه گذشته، نرخ دلار حواله با رشدی ۱۰ درصدی به ۱۸۶ هزار تومان رسیده است؛ این در حالی است که بازدهی در شاخص کل هم آنچنان بالاتر از رشد دلار توافقی نبوده است. به اعتقاد ما آثار این رشد همانطور که به سرعت در رقابت انواع محصولات در بورس کالا منعکس میشود، در گزارشهای ماهانه و در ادامه صورتهای مالی 9 ماهه بهشکل ملموستری بروز خواهد کرد. چنانچه سناریوی رشد مستمر روزانه 400 تومانی دلار توافقی را تا انتهای پاییز فرض کنیم، در انتهای آذرماه به ارقام نزدیک به ۲۰۰ هزار تومان خواهیم رسید؛ به این ترتیب، میانگین نرخ تسعیر شرکتها در سومین فصل سال حوالی ۱۸۵ هزار تومان برآورد میشود. بنابراین، تحلیلگران باید در محاسبات سود شرکتها در سه ماهه سوم و کوارتر پایانی، نرخهای منطقی و واقعیتری را لحاظ کنند.
2) رفع ابهام و درخشش پالایشیها
رویداد دوم، فروکش ریسکها و رفع ابهام از صنایع پیشران همچون پالایشیهاست. پس از رسمیت یافتن شرایط اضطرار دولت، شرکتهای پالایشی نیز گزارشهای ۶ ماهه خود را روانه کدال کردند؛ گزارشهایی که از سودسازی خیرهکننده تابستانی حکایت داشت. این عملکرد درخشان نشان داد که حتی در صورت فریز شدن کرکاسپردها در نیمه دوم سال، شرکتها برای کل دوره به سودهای قوی و خوبی خواهند رسید و همچنان در P/E شرایط جذاب و قابل دفاعی دارند.
3) بسته حمایتی صندوقهای اهرمی
رویداد سوم که خیلی مورد توجه قرار نگرفت، مصوبه سازمان بورس مبنی بر اجرای بستهای شامل 4 اصلاح ساختاری در مقررات صندوقهای اهرمی بود: «افزودن رکن بازارگردان به ساختار صندوقها، اصلاح مبنای محاسبه کارمزد مبتنی بر عملکرد مدیران، بازنگری در نحوه تعیین نرخ بازدهی واحدهای سرمایهگذاری عادی و افزایش دامنه نوسان واحدهای قابل معامله». با توجه به عمق حباب منفی شکلرفته در این ابزارها، امید میرود این بسته حمایتی، تعادل از دسترفته را به این بخش از بازار بازگرداند؛ چراکه بدون شک روند معاملات این صندوقها اثر بااهمیتی بر کلیت بازار خواهد داشت.
4) واکاوی گزارشهای میاندورهای؛ فصل رویش بنیادین
چهارمین رویداد، انتشار گزارشهای قوی میاندورهای در فضایی است که اقتصاد کشور با تحریمهای سخت و محاصره دریایی دستوپنجه نرم میکند.
از دید ما در گروههایی نظیر زراعت، داروسازی، پخش دارو، پالایشی، روانکارها، کاشی و سرامیک، فلزی و معدنی، کانیهای غیرفلزی، تایرسازی و ماشینآلات و برقی گزارشهای فصلی عالی بود.
در زنجیره فولاد، سنگآهن و زغالسنگ، بخشهای ابتدایی زنجیره در وضعیت نرمالی قرار داشته و اثرات رشد نرخها به در گزارشهای ماهانه مهر و آبان مینشیند. حاشیه سود شمشسازان بصورت مقطعی زیر فشار بود که با انتشار گزارش مهرماه تعدیل میشود. اما در مقاطع فولادی اوضاع چندان خوب نبود.
در گروه پتروشیمی برخی از نمادها خوب و بعضا بهتر از انتظار ظاهر شدند و در برخی اوضاع چندان جالب نبود.
صنعت سیمان اگرچه در تابستان چندان جذاب ظاهر نشد، اما پاییز بهتری پیش رو دارد.
گزارش خطا
آخرین اخبار