۱۳ مهر ۱۴۰۵ - ۱۵:۴۱
معمای پسانداز ۳۵ درصدی؛ چرا پولها به جای تولید، در مسیرِ بیراهه سرگردانند؟
در اقتصادِ بیثبات، محافظهکاریِ مردم در هزینهکردن، نه یک انتخاب، که یک استراتژی بقاست
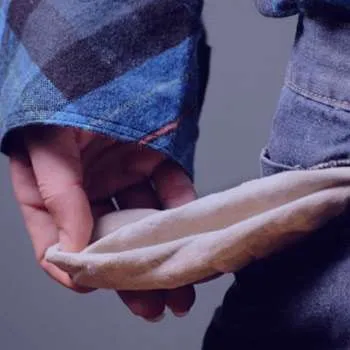
به گزارش ایران اکونومیست؛ در حالی که آمارهای رسمی از نرخ پسانداز ۳۵ درصدی خبر میدهند، چرخهای صنعت همچنان با کمبود نقدینگی دستوپنج نرم میکنند. چگونه ممکن است منابع مالی وجود داشته باشد، اما سرمایهگذاریِ واقعی نزدیک به صفر بماند؟ پاسخ این تناقض در «بیثباتی اقتصادی» و جیبهای خالی مردم نهفته است.
اظهارنظر وزیر اقتصاد درباره نرخ پسانداز ۳۵ درصدی در کنار سرمایهگذاری خالص نزدیک به صفر، یک تناقض است
نگاهی به ارقام کلان اقتصاد ایران، تصویری پارادوکسیکال (متناقض) را ترسیم میکند. از یک سو صحبت از نرخ پسانداز ۳۵ درصدی است و از سوی دیگر، آمارها نشان میدهند که در سالهای ۱۳۹۷ تا ۱۴۰۰، تشکیل سرمایه خالص حتی منفی بوده است. این یعنی ما در آن سالها نه تنها ظرفیت جدیدی نساختیم، بلکه در حال «خوردنِ» زیرساختهای قدیمی خود بودیم. هرچند از سال ۱۴۰۱ تا ۱۴۰۳ روند معکوس شد، اما همچنان پرسش اصلی پابرجاست: این پولها کجا میروند؟
واقعیت این است که در ادبیات اقتصادی، «پسانداز» الزماً به معنای «سرمایهگذاری در تولید» نیست. وقتی یک اقتصاد با تورم افسارگسیخته و بیثباتی ساختاری روبروست، رفتارِ اقتصادیِ خانوارها و بنگاهها از حالتِ «مولد» به حالتِ «تدافعی» تغییر میکند.
چرا پساندازها به تولید نمیرسند؟
۱. پسانداز برای بقا، نه توسعه:
بخش بزرگی از آنچه به عنوان پسانداز ثبت میشود، در واقع «پولِ احتیاطی» مردم است. با جیبهای خالی و قدرت خریدی که هر روز آب میرود، خانوارها پسانداز میکنند تا در برابر شوکهای ناگهانی تورم، سپر دفاعی داشته باشند. این پول به جای تبدیل شدن به کارخانه یا ماشینآلات، در داراییهای نقدشونده مثل طلا، ارز یا ملک ذخیره میشود تا ارزش خود را حفظ کند.
۲. ریسکِ عدم بازگشت:
سرمایهگذاری در تولید، نیازمند «چشمانداز» است. وقتی قیمت مواد اولیه، نرخ ارز و قوانین تجارت در کوتاه مدت تغییر میکند، کدام کارآفرینی جرأت میکند سرمایه خود را در پروژههای بلندمدتِ صنعتی قفل کند؟ در چنین فضایی، پولهای درشت به جای وارد شدن به خط تولید، در بازارهای سفتهبازی یا حسابهای بانکی با سودِ سپرده (که اغلب کمتر از تورم است) گرفتار میشوند.
۳. استهلاکِ پنهان:
تشکیل سرمایه خالص وقتی نزدیک به صفر است، یعنی اقتصادِ ما «فرسوده» میشود. دستگاهها و زیرساختها مستهلک میشوند و جایگزینی برای آنها صورت نمیگیرد. حتی اگر رشدی در آمار سرمایهگذاری ۱۴۰۱ تا ۱۴۰۳ دیده میشود، بسیاری از اقتصاددانان آن را نه یک جهش تولیدی، بلکه بازسازیِ ناقصِ همان خرابیهای گذشته میدانند که هنوز نتوانسته ظرفیتهای تولیدی کشور را به دوران پیش از بحران بازگرداند.
نتیجهگیری:
مسئله اینجاست که «جیبهای خالی مردم» و «سرمایههای سرگردان» دو روی یک سکهاند. تا زمانی که سیاستگذار نتواند اطمینان و ثبات را به فضای کسبوکار بازگرداند، پساندازها حکم «پناهگاه» را خواهند داشت، نه «موتور محرک». برای خروج از این بنبست، دولت پیش از آنکه به دنبال جذبِ دستوریِ سرمایه باشد، باید به دنبال ایجاد محیطی باشد که در آن «تولید کردن» از «سفتهبازی کردن» سودآورتر باشد. در اقتصادِ بیثبات، محافظهکاریِ مردم در هزینهکردن، نه یک انتخاب، که یک استراتژی بقاست.
گزارش خطا
آخرین اخبار