۲۶ آبان ۱۴۰۵ - ۱۳:۰۷
تاثیر افزایش نرخ دلار توافقی در بورس امروز
بررسی معاملات سومین روز هفته بورس
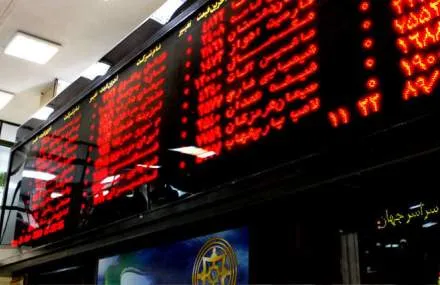
به گزارش ایران اکونومیست؛ بورس تهران معاملات سومین روز هفته را با حدود 30 همت صف تقاضا آغاز کرد که عمدهترین بخش ماجرا سوار بر دوش نمادهای پالایشی و صندوق بخشی دارایکم و پالایش یکم بود.
بورس تهران معاملات سومین روز هفته را با حدود 30 همت صف تقاضا آغاز کرد که عمدهترین بخش ماجرا سوار بر دوش نمادهای پالایشی و صندوق بخشی دارایکم و پالایش یکم بود و در همین راستا در همان دقایق نخست شاخص کل نیز با رشد 1.6 درصدی به سقف تاریخی خود نفوذ کرد. این وضعیت تا نیمههای ساعت معاملات ادامه داشت اما در نیمه دوم بازار، عرضهها شدت گرفت و در همین راستا بخشی از رشد روزانه شاخص از دست رفت. با این وجود 65 درصد بازار رنگ سبز خود را حفظ کردند. ارزش معاملات با وجود عدم پاسخ به 15 همت تقاضای پشت صفوف خرید به رقم قابل توجه 50 هزار میلیارد تومانی رسید و 370 میلیارد تومان خروج پول حقیقی رقم خورد.
بازار دوشنبه با افزایش تقاضا خیز بلندی برای جدال با سقف تاریخی ۸ میلیون و ۵۴۰ هزار واحدی و همچنین نبرد با مقاومت 108 میلیارد دلاری در ارزش بازار برداشت. اما در نیمه دوم معاملات مجددا عرضهها شدت گرفت؛ چراکه این سومین مرتبهای است که شاخص کل به این سطح میرسد و طبیعی است که در چنین محدودهای شاهد تردید و احتیاط در رفتار معاملهگران باشیم. با این حال، خریداران قدرتمندی پای کار بودند و در مجموع، معاملات دوشنبه با یک رشد دیگر نشان داد که ظاهراً بازار پس از تجدید قوای اخیر، این بار انرژی کافی برای عبور از این سطح و ثبت رکوردهای جدید را دارد. نکته مهم در معاملات روز دوشنبه، توانایی بازار در جذب عرضهها و حفظ برتری تقاضا بود؛ موضوعی که میتواند نشانهای از افزایش اعتماد خریداران به ادامه مسیر صعودی باشد.
یکی از مهمترین دلایل تقویت تقاضا را باید در جذابیت نسبی قیمت سهام جستوجو کرد. نسبتهای P/E و P/S فوروارد در کنار ثبات ارزش بازار در سطوح کمتر از ۱۰۸ میلیارد دلار، به شکل واضحی از ارزندگی بازار پشتیبانی میکنند. بخش قابلتوجهی از نمادها، بهرغم بهبود متغیرهای بنیادی و چشمانداز مناسب سودآوری، همچنان در محدودههایی معامله میشوند که از منظر نسبتهای ارزشگذاری، ظرفیت بازنگری دارند. به بیان دیگر، رشد اخیر بازار در بسیاری از نمادها هنوز به معنای پایان ارزندگی نیست و همین موضوع میتواند انگیزه لازم را برای ورود خریداران جدید فراهم کند. بهخصوص اینکه در برخی صنایع، فاصله میان ارزش بازار شرکتها و ظرفیت سودآوری پیشِ روی آنها همچنان قابلتوجه است و در صورت تحقق انتظارات بنیادی، امکان تعدیل مثبت ارزشگذاریها وجود دارد.
از سوی دیگر، چشمانداز سودآوری شرکتها در صورت ثبات نسبی متغیرهای کلان، همچنان امیدوارکننده است. نرخهای فروش، وضعیت صادرات برخی از شرکتها، درآمدهای ارزی و امکان بهبود حاشیه سود در صنایع مختلف، از جمله عواملی هستند که میتوانند در هفتههای آینده به تقویت انتظارات سرمایهگذاران کمک کنند. در چنین شرایطی، بازار سهام برای بخشی از سرمایهگذاران در مقایسه با بازارهای موازی، جذابیت بیشتری پیدا کرده است؛ بهویژه آنکه طی مدت اخیر، بازدهی صندوقهای طلا در قیاس با سهام بسیار کمتر و ناامیدکننده بوده است. این اختلاف بازدهی میتواند به تدریج بخشی از منابع سرمایهگذاران را به سمت سهام سوق دهد؛ هرچند تداوم این روند به حفظ برتری بنیادی بازار و کاهش نسبی ریسکهای بیرونی وابسته خواهد بود.
در این میان، افزایش نرخ دلار توافقی را باید یکی از محرکهای مهم و اثرگذار بر چشمانداز سودآوری شرکتها دانست. به نظر میرسد پس از یک دوره وقفه، موتور افزایش نرخها بار دیگر روشن شده است.
گزارش خطا
آخرین اخبار