۲۵ آبان ۱۴۰۵ - ۱۱:۴۲
احوال بورس در معاملات روز یکشنبه
تحرکات مثبت بورس ادامه دارد خواهد بود
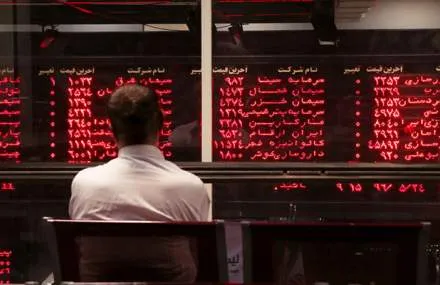
به گزارش ایران اکونومیست؛ بورس تهران معاملات دومین روز هفته را با افزایش تقاضا آغاز کرد.
بورس تهران معاملات دومین روز هفته را با افزایش تقاضا آغاز کرد و از همان دقایق ابتدایی خریداران آمده بودند که فروشندههای شنبه را از رفتار و کردارشان پشیمان کنند ! بنابراین از همان دقایق ابتدایی شاهد تحرکات قوی رو به بالا در اکثر صنایع بودیم تا جایی که با سبزپوش شدن 85% از نمادها، بازدهی 1.3 درصدی برای شاخص کل و افزایش ارتفاع 1.5 درصدی برای شاخص هموزن رقم خورد. ارزش معاملات تحت تاثیر عدم پاسخ به 20 همت صف تقاضا و تخلیه فروشندهها در بازار شنبه نیز کاهشی بود و به 38 همت رسید و رقمی بالغ بر پنج و 500 میلیارد تومان ورود پول حقیقی (بیش از پول خارج شده در بازار شنبه) رقم خورد.
بازار در معاملات روز یکشنبه، مطابق انتظار با افزایش تقاضا و تحرکات مثبتی همراه شد. با توجه به اینکه بازار شنبه حرکت پایین به بالای قابلتوجهی را تجربه کرده بود و خریداران توانسته بودند بخش عمدهای از عرضهها را به خوبی جذب کنند، طبیعی بود که در معاملات دیروز شاهد تقویت تقاضا و بهبود نسبی معاملات باشیم؛ البته فضا از آنچه که تصور میکردیم بهتر بود. در واقع، رفتار بازار شنبه نشان داد که جذابیت قیمتها باعث شده تا طرف خریدار به راحتی جذبکننده عرضهها باشد. از سوی دیگر، مجموعهای از متغیرهای بنیادی همچنان از ظرفیت رشد بازار حمایت میکنند.
قیمت سهام بسیاری از نمادها با مفروضات سودآوری و ارزش جایگزینی فاصله معناداری دارد و در سمت مقابل، چشمانداز درآمدی شرکتهای صادراتمحور با توجه به تحولات نرخ ارز و تداوم رشد دلار توافقی همچنان قابلتوجه است. به ویژه اینکه دلار در بازار آزاد طی روزهای اخیر استحکام بیشتری پیدا کرده و مجدداً میل به شکست سقفهای قیمتی را از خود بروز داده است. این موضوع در کنار انتظارات تورمی و احتمال تعدیل نرخهای فروش شرکتها، میتواند به عنوان یک محرک جدی برای بهبود انتظارات سودآوری و حرکت بازار سرمایه عمل کند. به بیان دیگر، بازار در شرایطی قرار گرفته که از منظر بنیادی و ارزی، همچنان از درایورهای مناسبی برای رشد برخوردار است.
در کنار متغیرهای بنیادی، تحولات سیاسی همچنان یکی از مهمترین عوامل اثرگذار بر رفتار معاملهگران است؛ با این تفاوت که به نظر جنس ریسکهای پیشِ روی بازار در حال تغییر است. بررسی جریان اخبار و سیگنالهای دریافتی از تحولات منطقهای نشان میدهد که احتمال وقوع یک درگیری نظامی گسترده، بهویژه سناریوی حملات مستقیم به زیرساختهای اقتصادی و صنعتی کشور، نسبت به مقاطع قبلی به میزان قابلتوجهی کاهش یافته است. این مسئله از منظر بازار سرمایه اهمیت زیادی دارد؛ چراکه یکی از بزرگترین نگرانیهای سرمایهگذاران، احتمال آسیب مستقیم به ظرفیت تولید، زنجیره تأمین و زیرساختهای عملیاتی شرکتها بود. بنابراین، کمرنگتر شدن این سناریو میتواند بخشی از صرف ریسک سیاسی موجود در قیمت سهام را تعدیل کند و به بازگشت تدریجی اعتماد در سمت تقاضا کمک کند.
با این حال، نباید تصور کرد که کاهش احتمال درگیری نظامی به معنای فروکش کامل ریسکهای سیاسی است.
گزارش خطا
آخرین اخبار