۱۲ آبان ۱۴۰۵ - ۱۰:۳۷
بورس ۳ نوامبر با پوشش لباس رزمی ظاهر شد
بازار در یکی از حساسترین و سرنوشتسازترین بازههای زمانی قرار دارد.۳ نوامبر۲۰۲۶
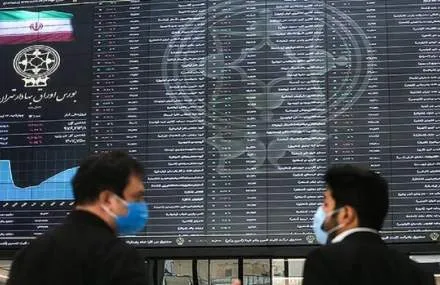
به گزارش ایران اکونومیست؛ بورس تهران معاملات سومین روز هفته را متعادل و البته با رگههایی از عرضه آغاز کرد و تحت تاثیر فشار فروش در گروه پالایشی و طیفی از نمادهای بزرگ هلدینگی، 65 هزار واحد کاهش ارتفاع در شاخص کل رقم خورد.
بورس تهران معاملات سومین روز هفته را متعادل و البته با رگههایی از عرضه آغاز کرد و تحت تاثیر فشار فروش در گروه پالایشی و طیفی از نمادهای بزرگ هلدینگی، 65 هزار واحد کاهش ارتفاع در شاخص کل رقم خورد. اما با گذر از نیمساعت ابتدایی معاملات، به تدریج بازار با تقاضای بهتری روبرو شد و در همین راستا با سبزپوش شدن 68% از نمادها، شاخص کل بخش بااهمیتی از افت روزانه خود را جبران کرد و شاخص هموزن نیز در یک حرکت بهتر بازدهی اندک 0.44 درصدی را ثبت کرد. ارزش معاملات شبیه به بازار یکشنبه حوالی 29 همت بود و رقمی بالغ بر یکهزار و 700 میلیارد تومان خروج پول حقیقی رقم خورد.
به روزهای میانی آبان در حالی نزدیک میشویم که بازار در یکی از حساسترین و سرنوشتسازترین بازههای زمانی خود قرار دارد. بدبینها کماکان با لباس رزمی و پوتینهای واکس زده و با سلاحی به نام عرضه در بازار حاضر میشوند و خریداران خوشبین هم با سپری از ارزندگی و کمی چاشنی توافق، در پی شکار فرصتها هستند. همانطور که روز گذشته هم اشاره شد، به نقطه صفر در مذاکرات نزدیک شدهایم. این یعنی یا به زودی طرفین ماجرا به توافق میرسند و یا در آستانه سومین جنگ میان ایران و آمریکا قرار میگیریم. البته همین روزها برگزاری انتخابات میاندورهای آمریکا را هم داریم. بنابراین شاید حساسترین هفته پائیز همین روزها و هفتهای باشد که در آن قرار داریم.
به همین دلیل است که این روزها طرف تقاضا بسیار ضعیف و با احتیاط پیش میرود و به دنبال این است که در حداقلترین قیمتها خریدار باشد تا در صورت بروز جنگ و اتفاقات منفی خیلی آسیب نبیند. و البته صندوقهای توسعه و تثبیت هم در این مدت بواسطه اینکه خشاب نقدینگیشان پُر بود، به خوبی خریدار بودند و اجازه قفل شدن بازار در صف فروش را ندادند و دستکم نقدشوندگی در معاملات را حفظ کردند. انصافا شرایط این روزهای بازار به هیچوجه قابل قیاس با سالیان گذشته نیست و در عین اینکه بازار در این مدت اصلاح کرد اما هیچگاه با آن ترس عجیبی که در گذشته تجربه میکرد، روبرو نشد و نسبتا شجاع بود. این شجاعت هم به پشتوانه اطلاعات قوی شرکتها در کدال است.
درخصوص گزارشهای فصلی و ماهانه طی روزهای اخیر صحبت شد و به این نکته اشاره شد که شرکتها با این دست فرمانی که در ارائه اطلاعات پیش میروند، در پائیز حتی میتوانند رکوردهای فروش را جابجا کنند. البته که شاید برخی از شرکتها در فروش مهر به لحاظ مقداری و بواسطه محاصره ضعیفتر بودند اما اولا نرخها این نقطه ضعف را کاور کرده و ثانیا شرکتها بالاتر از میانگین تابستان پیش رفته بودند و بطور کل معتقدیم که با این فضای تحریمی همینکه شرکتها همچنان روی پا هستند، اتفاق بسیار مهم و بزرگی است.
از دید ما با این اصلاح قیمتی که رخ داد و با تکیه بر گزارشهای میاندورهای و فصلی، بیش از 200 نماد بازار در نقاط ارزنده و جذابی برای سرمایهگذاری قرار گرفتند. حتی اگر کمی وسواس را کنار بگذاریم و نمادهای با P/E حوالی 5 را به این جمع اضافه کنیم، شاید تعداد سهام جذاب در این مقطع به بیش از 250 نماد برسد و از طرف دیگر بیش از 50 سهم با یک اصلاح 3 – 4 درصدی دیگر مجددا به کف قیمتی از نظر فضای سودسازی میرسند. بنابراین کلیت بازار از نظر بنیادی در وضعیت مطلوبی قرار دارد. این موضوع را نسبتهای کلیدی نظیر P/E و P/S و ارزش دلاری هم تائید میکنند.
ضمن اینکه سیاستهای ارزی کشور به شکلی پیش میرود که بسیاری از صادرکنندهها و شرکتهای فعال در بورس کالا، از تصمیمات سیاستگذار منتفع میشوند. لذا تنها گیر بازار در این مقطع گذر از تحولات سیاسی و نگرانی از بابت وقوع تنش جدید است.
گزارش خطا
آخرین اخبار