۲۰ مهر ۱۴۰۵ - ۱۰:۱۶
تاثیر تند و تیز شدن خبرهای سیاسی، روی پوست بورس
بورس تهران در دومین روز معاملات هفته
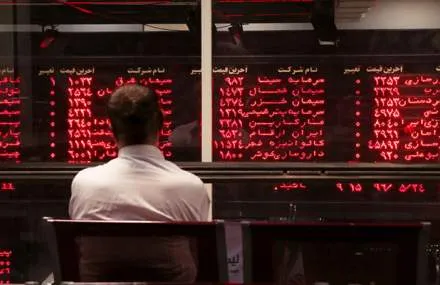
به گزارش ایران اکونومیست؛ بورس تهران معاملات دومین روز هفته را بواسطه تند و تیز شدن جریان خبرهای سیاسی، با فشار عرضههای بیشتری آغاز کرد.
در نیمه نخست نیز تلاشها برای تداوم رونق بازار ادامه داشت و بطور کلی فضا بد نبود اما به یکباره در یک بازه زمانی کمتر از 5 دقیقه یک فشار فروش عجیب راهی بازار شد؛ تا جایی که بسیاری از نمادها از دامنه مثبت به قیمتهای درصد منفی رسیدند ! البته که یکساعت پایانی معاملات فضا کمی تلطیف شد اما در نهایت 62% بازار در دامنه منفی به کار خود خاتمه داد و رشد حدود 50 هزار واحدی شاخص با کاهش ارتفاع 22 هزار واحدی تعویض شد ! ارزش معاملات تحت تاثیر زد و خورد جدی معاملهگران با رشد قابل توجهی به رکورد 65 همت رسید و 4 هزار و 800 میلیارد تومان خروج پول حقیقی رقم خورد.
متاسفانه این روزها شرایط بازار به گونهای شده که اگر فملی صف خرید باشد، مابقی بازار هم مجال رشد پیدا میکنند و چنانچه صف خرید نباشد، کلیت بازار به چالش کشیده میشود. به شکل واضحی روشن است که بازی این نماد دیگر بر اساس پارامترهای بنیادی پیش نمیرود و این جریان پولی صندوقهای اهرمی و پول خارج از بازار است که چنین فضایی را در این سهم رقم زده و در نهایت دود عواقب این سفتهبازی به چشم کلیت بازار خواهد رفت ! بگذریم ...
بازارِ یکشنبه، تصویری روشن از تقابلِ دو نیرویِ متضاد بود: عرضههایِ سنگینِ ناشی از احتیاطهایِ کوتاهمدت در برابرِ تقاضایِ تشنه خرید در قیمتهایِ ارزنده. این «زد و خوردِ» معاملهگران، بیش از آنکه نشانه خروجِ نقدینگی باشد، نشاندهنده یک گذارِ استراتژیک است. هرچه به روزهایِ پایانیِ مهرماه و مهلتِ قانونیِ انتشارِ گزارشهایِ میاندورهای نزدیکتر میشویم، غربالگری و رفتارهای سختگیرانه در قبال سهام بیشتر میشود. البته در ارزنده بودن بازار، اثرات مثبت رشد دلار توافقی و پتانسیلهای قوی شرکتها برای تداوم روند صعودی بحثی نیست اما به هر جهت طبیعی است که بازار در این مقطع به ویژه در سهام ابهامدار یا آن دسته از نمادهایی که در این مدت رشد خوبی داشتند، کمی احتیاط را چاشنی کار کند تا به یکباره سورپرایز نشود.
در حوزه سیاسی، جریان خبرهای منفی کمی تُند و تیز شده اما نه به اندازهای که بتواند برای بازار چالش ایجاد کند. تا انتخابات میاندورهای آمریکا حدود 20 روز زمان باقیست و ترامپ با تمام قوا برای حفظ آرامش سیاسی و کاهش قیمت نفت و فرآوردهها میکوشد. صحبتهای او درباره عدم وقوع جنگ تا بعد از انتخابات، توافق با روسیه بر سر عرضه گازوئیل، رایزنی با اروپا برای آزادسازی ذخایر نفت و موارد مشابه، همگی در همین راستا قابل ارزیابی هستند. به نظر بسیاری از فعالین بازار هم به درستی دریافتهاند که در کوتاهمدت احتمال وقوع تنش غیرقابلِکنترل ضعیف است؛ اما معمایِ اصلی، «فردایِ انتخابات» است. نوعِ گفتمانِ طرفین، ریسکِ سیاسی را به لایه عمیقتری از محاسباتِ برده و به نظر کار آسانی را نخواهیم داشت.
البته در کوتاهمدت تمرکز اصلی بازار روی اطلاعیه و گزارشهای میاندورهای شرکتها در کدال است. از ابتدای مهر ماه تاکنون فقط "چخزر" بوده که گزارش 6 ماهه خود را منتشر کرده و از قضا گزارش خوبی هم بوده و تاثیر مثبتی در روند حرکتی سهم داشته است. بنابراین هر سهمی که در این دوره بتواند گزارش و اطلاعات قوی بدهد و در تابلو هم P/E قابل دفاعی داشته باشد، به لحاظ معاملاتی، رفتاری همچون چخزر خواهد داشت و حتی میتواند همگروهیهای خود را همراه کند. البته گزارشها نقش یک تیغ دولبه را خواهند داشت و طبیعتا هر شرکتی که گزارش ضعیفی داشته باشد، میهمان فشار عرضه و صف فروش خواهد شد.
در سمتِ دیگرِ بازار، انتظار برایِ تعیینِ تکلیفِ نرخِ خوراکِ پالایشیها به یک کاتالیزورِ کلیدی تبدیل شده است. در مقطع فعلی دو تیپ شایعه در بازار دستبهدست میشود. شایعه اول این است که فرمول قبلی تا پایان سال تمدید خواهد شد و از سال دیگر از میزان تخفیفها کاسته میشود. و شایعه دوم اینکه، نیمی از تخفیف خوراک از همین امسال (از ابتدای مرداد) کسر شود و برای یک دوره مشخص چندساله اجرایی شود. این گمانهزنیها نشان میدهد که خطر اساسی از بیخ گوش این صنعت و بطور کل بازار گذشته است. هر چند که با افت قیمت گازوئیل کرکها در مهرماه یک گام دیگر کاهش خواهد یافت. اما در مجموع معتقدیم که بازار در صورت قطعی شدن هر یکی از این شایعات روحیه خوبی خواهد گرفت. طبق آخرین شنیدهها گویا قرار است تا پایان هفته جاری بازگشت نمادهای پالایشی را به تابلوی معاملات داشته باشیم.
گزارش خطا
آخرین اخبار